农民工讨薪找哪个部门最快解决农民工讨薪想快速解决,优先根据欠薪事实是否清晰、有无争议选择对应部门,通常劳动监察部门是较高效的选择,若涉及特定领域或存在争议,也可找对应专属部门,具体如下:1、劳动监察部门:这是处理欠薪的优先选择,效率较高。农民工携带身份证、劳动合同、工资条、考勤记录或工牌等能证明劳动关系和欠薪事实的材料,到用人单位所在地的劳动监察大队提交投诉。该部门核实情况后,会直接责令用人单位限
民间借贷纠纷被起诉了怎么处理?一、首要红线:绝对不要拒收传票、不要直接失联、不要不出庭不出庭=放弃答辩、举证、质证全部权利,法院可以直接缺席判决。只依据原告单方面证据判,很可能全额支持对方诉求,后续更容易被强制执行冻结银行卡、限高。实在无法到场,可以委托律师 近亲属出庭,或者提前联系法官沟通。二、收到传票后标准处理步骤第1步:看懂材料,梳理全部事实拿到:起诉状、证据副本、应诉通知书、举证通知书、开
民间借贷对方无力偿还怎么办?对方口头说没钱不等于真没钱;千万不要不起诉一直等。先协商,协商不成尽快起诉拿到生效判决,这是一切强制执行的基础。债务不会自动消失。一、第一步:先协商(适合暂时不想起诉)两种方案1、延期还款 分期还款务必签订书面还款协议,写清楚:总欠款、剩余本金、合法利息、每期还款日期、金额;同时约定:任何一期逾期,债权人可就全部剩余欠款一次性申请强制执行,并承担律师费、诉讼费。不要只微
2026年银行贷款逾期无力还款最佳处理方法银行贷款逾期无力还款,最佳处理方法是主动与银行沟通协商,避免逾期恶化,具体可按以下步骤操作,并注意关键事项:一、逾期初期:立即主动沟通,争取缓冲空间逾期后的黄金处理时间是3天内(部分银行有宽限期),此时应第一时间联系银行,而非逃避。1、明确沟通目的:告知银行“当前无力还款的客观原因”(如失业、疾病等),强调“并非恶意逾期”,表达“愿意还款的积极态度”,避免
2026年民间借贷诉讼费用收取标准最新根据2026年最新规定,民间借贷诉讼费用的收取标准主要依据《中华人民共和国民事诉讼法》及相关司法解释,按照诉讼标的金额分段累计计算。具体标准如下:一、案件受理费(财产案件标准)民间借贷纠纷属于财产案件,诉讼费用按以下比例分段交纳:诉讼标的金额收费标准≤1万元50元 件1万~10万元按2 5%交纳10万~20万元按2%交纳20万~50万元按1 5%交纳50
2026年民间借贷利息最高不能超过多少?按现在最新规定(最高法民间借贷司法解释+最新LPR):1 法定保护上限1年期LPR:3 0%(2026-04-20公布)民间借贷利率司法保护上限:3 0%×4=年化12%意思:年利率≤12%:法律保护,法院支持。年利率>12%:超出部分不受法律保护,借款人可以不还,已经多还的可以起诉要回来。2 包含哪些费用都算利息2026年明确:利息、罚息
2025年债务转移的条件及法律效力根据《民法典》第五百五十一条规定,债务转移需满足以下条件:存在有效债务:债务有效存在是债务转移的前提,若债务自始无效或已消灭,如赌债等非法债务,即便当事人约定转移,也不发生效力。债务具有可转移性:并非所有债务都可转移,具有人身属性的债务,如基于人身信任关系产生的债务,或当事人特别约定不得转移的债务,不能成为债务转移的对象。达成转移合意:第三人须与债权人或债务人就债
强制执行了对方还是不给钱怎么办?强制执行后对方仍不给钱,可通过与执行法官沟通、查找财产线索、采取强制措施等方式来解决,具体如下:与执行法官密切沟通:及时向执行法官反馈被执行人未给钱的情况,提供已知的被执行人财产线索,如银行账户、房产、车辆等信息,了解执行进展和被执行人的财产状况,以便法官根据情况进一步采取措施。查找被执行人财产线索:除了法院依职权调查外,申请人也可自行通过多种途径查找被执行人财产,
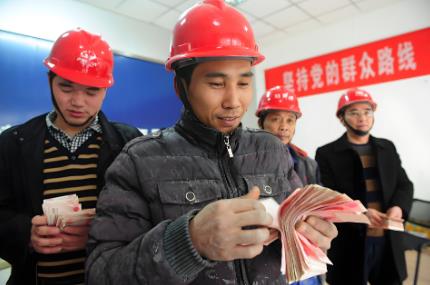
2025年拖欠农民工工资不给怎么办最有效的方法农民工遭遇工资拖欠时,可通过协商、投诉、仲裁、诉讼等阶梯式途径维权,结合证据收集与法律程序,能最大限度提高维权成功率。以下是具体解决方法及操作要点:一、协商与调解:快速解决的优先选择直接协商:与老板或用人单位沟通,明确工资支付时间、金额及方式,建议签订书面支付协议(如欠条),注明还款日期和违约责任。调解组织介入:协商无果可向企业劳动争议调解委员会、乡镇
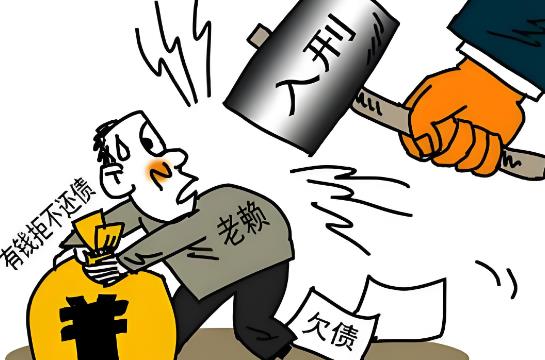
转移财产逃避债务的法律规定2025年转移财产逃避债务是指债务人通过处分财产权益的方式损害债权人债权实现的行为,其认定需结合《民法典》相关条款。根据法律规定,以下行为可被认定为转移财产逃避债务:无偿处分财产权益:包括放弃债权、放弃债权担保、无偿转让财产,或恶意延长到期债权履行期限,直接影响债权人利益实现。不合理价格交易:以明显不合理低价转让财产、高价受让他人财产,或为他人债务提供担保,且相对人明知或
 每天法律知识分享
 随时在线咨询
 微信扫描